Ищете самые популярные продуктовые магазины в разных штатах США? Для начала стоит уточнить само понятие «популярности»: сеть с наибольшей выручкой может вовсе не лидировать по количеству точек или числу довольных покупателей. Это совершенно разные критерии, и победители в них редко совпадают.
Американский продуктовый ритейл объединяет магазины шаговой доступности, гигантские гипермаркеты-суперцентры и оптовые клубы с клубным членством. Разбираемся, как правильно читать рейтинги по штатам, кто на самом деле стоит за знакомыми вывесками и почему широкое присутствие бренда не всегда означает первое место.
Что делает продуктовый магазин популярным?
Любая надежная методика составления рейтинга начинается с четкого критерия оценки. Объем продаж отражает расходы покупателей, количество магазинов — физическое присутствие на рынке, а покупательский трафик — число посещений. Опросы потребителей показывают субъективный опыт или предпочтения. Ни один из этих показателей не заменяет другой: небольшая сеть с переполненными магазинами может легко обойти по выручке конкурента со множеством полупустых точек.
Доля рынка продуктового ритейлера — это отношение его продаж к общему объему продаж на конкретном рынке. Если компания получает 20 долларов из каждых 100, потраченных покупателями, ее доля составляет 20 процентов. Просто подсчитав число вывесок, эту цифру не узнать. Здесь важны географические границы, отчетный период и список учитываемых ритейлеров.
Рейтинги поисковых запросов отвечают на совсем другой вопрос: что люди ищут в интернете? Поисковый интерес может быть связан с открытыми вакансиями, графиком работы в праздники или новостью об открытии нового филиала, а вовсе не с реальными покупками. Поисковые запросы не отражают напрямую посещаемость или удовлетворенность клиентов. Прежде чем верить званию «победителя», проверьте источник данных, дату и саму метрику: красивая цветная карта еще не доказывает безоговорочное доминирование в штате.
Форматы торговли меняют расстановку сил
Сравнивая сети продуктовых магазинов, необходимо сначала определиться с форматами, которые принимаются во внимание. Общеамериканские ритейлеры торгуют продуктами совершенно по-разному. Включите в выборку оптовые клубы и суперцентры — и исследование охватит куда более широкое поле, чем рейтинг классических супермаркетов. Независимые бакалейные лавки тоже должны учитываться, если исследование претендует на оценку всего локального рынка.
- Суперцентры Walmart объединяют полноценные продуктовые отделы с товарами широкого спроса, что отличает их от традиционных супермаркетов.
- Costco и Sam's Club работают в формате оптовых клубов с клубными картами, продавая продукты параллельно с непродовольственными товарами. Редкие оптовые закупки семьи могут приносить огромную выручку без регулярных визитов.
- Aldi представляет формат продуктовых дискаунтеров, предлагая экономным покупателям отдельную альтернативу для сравнения.
- Trader Joe's и Whole Foods Market расширяют выбор супермаркетов, однако само их присутствие в штате еще не гарантирует лидерства по объемам продаж.
Торговые марки и материнские компании — не одно и то же
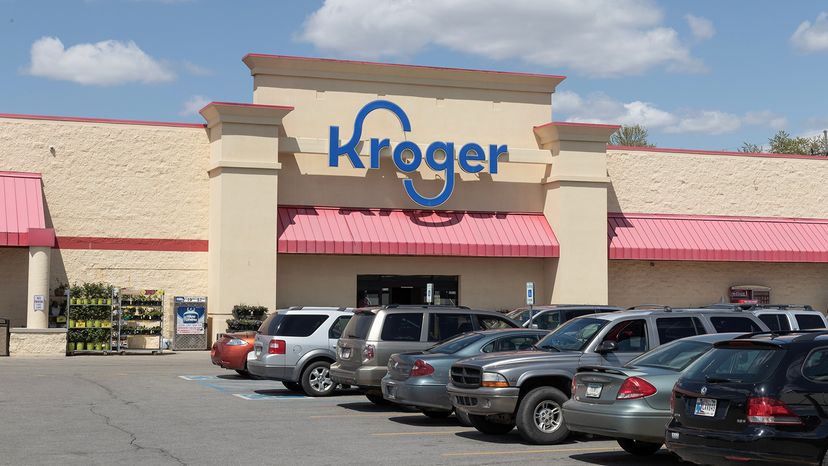
Вывеска над входом далеко не всегда совпадает с именем материнской компании. Розничный бизнес Kroger включает такие бренды, как Ralphs в Калифорнии, King Soopers в Колорадо и Fred Meyer на Тихоокеанском Северо-Западе. Рейтинг, в котором каждый бренд учитывается отдельно, будет существенно отличаться от рейтинга, суммирующего все продажи под крылом Kroger.
Аналогичным образом Albertsons Companies управляет такими сетями, как Safeway, Vons, Jewel-Osco и Shaw's. Объединение этих сетей отражает масштаб материнского холдинга, а их раздельный учет показывает конкретные названия, знакомые покупателям. Ни один из подходов не является ошибочным сам по себе. Главное — применять единые правила ко всем участникам рынка, а не сравнивать суммарные показатели холдинга с выручкой отдельного бренда конкурента.
Где работают региональные продуктовые сети
Региональные продуктовые сети наглядно показывают, почему ассортимент магазинов так сильно меняется от штата к штату. Основной бизнес супермаркетов H-E-B в США сосредоточен в Техасе, кроме того, сеть представлена в Мексике. Publix охватывает юго-восток страны, включая Флориду, Джорджию, Алабаму, Южную и Северную Каролину. География присутствия лишь указывает, где именно покупатель может встретить магазины сети, но не доказывает ее безоговорочное первенство в рейтингах популярности.
На Среднем Западе сеть Meijer управляет гипермаркетами в Мичигане, Огайо, Индиане, Иллинойсе, Кентукки и Висконсине. Сеть Hy-Vee, принадлежащая своим сотрудникам, располагает магазинами по всему региону, включая Айову, Иллинойс, Канзас, Миннесоту, Миссури, Небраску, Южную Дакоту и Висконсин. Пересечение зон их влияния объясняет, почему рынок продуктов питания в штате редко безраздельно принадлежит одной сети.
Восточнее супермаркеты Wegmans работают в нескольких штатах, включая Нью-Йорк, Пенсильванию, Нью-Джерси, Мэриленд и Виргинию. Food Lion обслуживает рынки юго-востока и Средней Атлантики, в том числе Северную и Южную Каролину и Виргинию. Присутствие сетей в одном штате не означает их соперничества в каждом квартале: магазины могут концентрироваться вокруг определенных городов или транспортных артерий.
Жители Новой Англии сталкиваются с иным набором сетей. Market Basket представлена в Массачусетсе, Нью-Гэмпшире, Мэне и Род-Айленде. Hannaford работает в Мэне, Нью-Гэмпшире, Вермонте, Массачусетсе и Нью-Йорке. Stop & Shop дополняет этот список в качестве еще одной популярной региональной альтернативы. Обобщающий статус «главного магазина штата» часто стирает различия между тем, что доступно жителям одного города и соседнего.
Форма собственности вносит дополнительную сложность. Магазины ShopRite принадлежат участникам ритейл-кооператива Wakefern Food Corp., а не единой централизованной компании. На Западе сеть WinCo Foods, находящаяся в собственности работников, работает в таких штатах, как Айдахо, Вашингтон, Орегон, Калифорния и Невада. Такие структуры наглядно демонстрируют, насколько разнообразным может быть продуктовый бизнес по ту сторону кассовых аппаратов.
Почему любимчики покупателей и лидеры продаж — это не одно и то же
Потребительские предпочтения нельзя свести к единой шкале оценок. Для одной семьи на первом месте стоят низкие цены, для другой — выбор свежих овощей и фруктов, удобная парковка или приветливый персонал. Собственные торговые марки (СТМ), выпускаемые ритейлерами, также заметно влияют на лояльность покупателей. Магазин, который человеку нравится больше всего, вовсе не обязательно получает львиную долю его еженедельного бюджета.
Результаты социологических опросов тоже требуют критического подхода. Всегда полезно уточнить, кто именно участвовал в опросе, действительно ли респонденты ходят в эту сеть и позволяет ли выборка делать выводы в масштабах целого штата. Планируя собственные покупки, сравните стоимость регулярной корзины товаров, учтите время на дорогу и стоимость клубного членства. Крупнейший ритейлер штата и идеальный магазин для вашей семьи совершенно не обязаны быть одним и тем же местом.
Этот материал создан с участием технологий искусственного интеллекта, после чего проверен и отредактирован редактором HowStuffWorks.